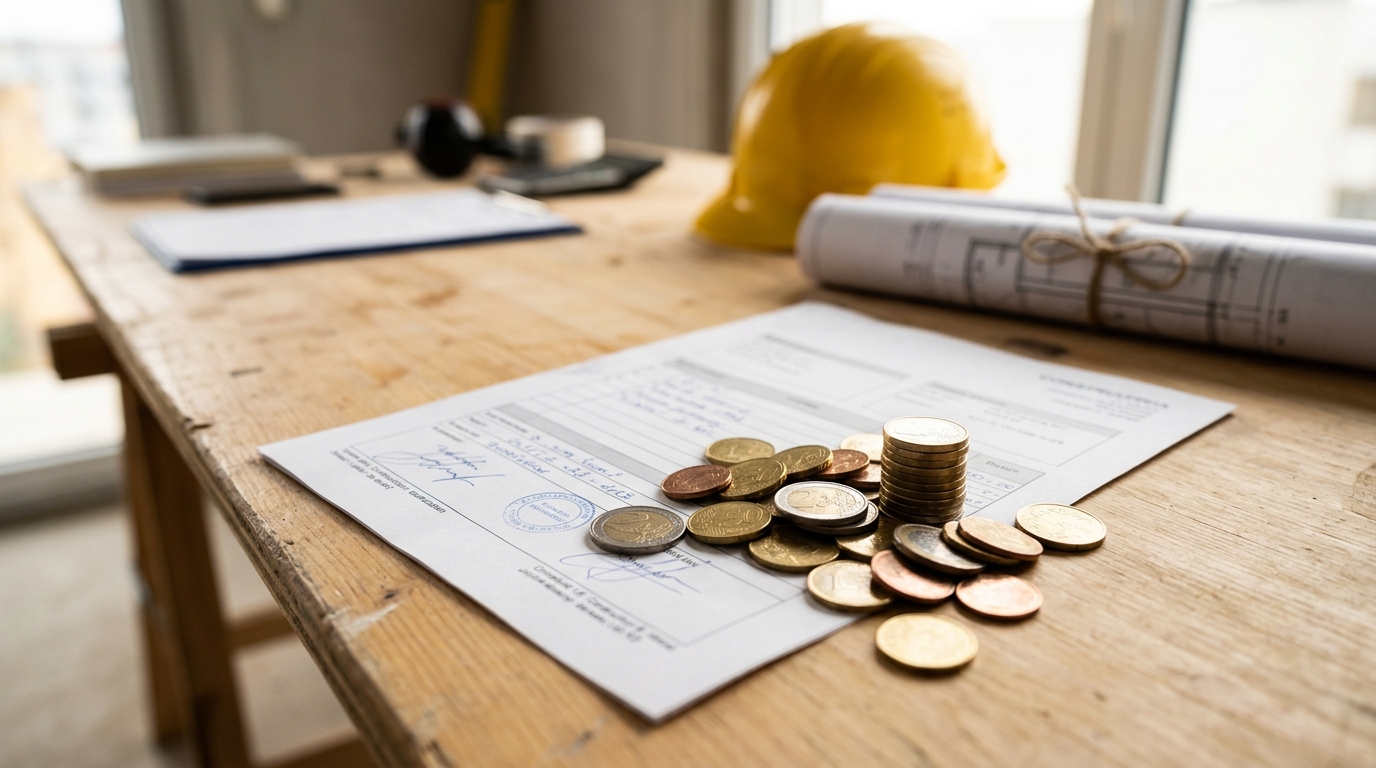
Terminas la obra. Se firma el acta de recepción, todo el mundo se da la mano y parece que ya está. Pero en tu extracto bancario falta un 5% de lo facturado: es la retención de garantía, y ese dinero no va a aparecer mañana. Va a tardar un año en volver, si vuelve sin que tengas que pelear por él. Si trabajas como subcontrata, esto no es una anécdota: es una parte estructural de cómo funciona el dinero en este sector, y pocas veces te lo explican con la crudeza con la que se vive.
Qué es la retención de garantía y por qué existe
La retención de garantía consiste en esto: el promotor o el contratista principal se queda con un 5% de cada certificación de obra, en lugar de pagártela entera. No es un capricho ni una jugada sucia por sí sola: está amparada en el artículo 17.1 de la Ley de Ordenación de la Edificación (LOE), y su función es cubrir los defectos de acabado o terminación que puedan aparecer una vez entregada la obra. Dicho de otro modo, es un seguro que paga el constructor, no el promotor.
El plazo teórico es de un año desde el acta de recepción provisional. Si en ese tiempo no aparecen defectos que sean culpa tuya, el promotor debería devolverte el importe retenido sin que tengas que pedirlo dos veces. La palabra clave es «debería». En la práctica, ese año se convierte muchas veces en el principio de la espera, no en el final.
Cómo se factura en la práctica
Un detalle que se pasa por alto y que conviene tener claro para que Hacienda no llame a tu puerta: el tratamiento fiscal de la retención cambia según en qué momento estés. Si la obra sigue en curso, se descuenta de la base imponible antes de aplicar el IVA. Si ya es la última factura, la de obra terminada, la retención se calcula sobre el total con IVA incluido, y ese importe queda exento de IVA hasta que lo cobras. Son matices pequeños, pero si llevas tú mismo la facturación de una subcontrata, son la diferencia entre cuadrar las cuentas a la primera o pasarte meses persiguiendo un descuadre que no sabes de dónde ha salido.
La cara B: cuando el cliente no quiere soltar el dinero
Aquí es donde la teoría legal se queda corta frente al impago real. Que el plazo sea de un año no significa que el promotor esté deseando pagarte en cuanto se cumpla. Es habitual que, llegado el momento, aparezcan de la nada supuestos defectos o errores de ejecución que nadie mencionó durante la obra ni en el acta de recepción. Y la variante más simple del impago es también de las más frecuentes: te cogen el teléfono, te aseguran que el pago está en camino, y a partir de ahí dejan de responder.
Esto no ocurre porque el sector esté lleno de gente sin escrúpulos, aunque los hay. Ocurre porque el incentivo está mal repartido: retrasar el pago de miles de euros a una subcontrata pequeña le sale casi gratis al que debe, y muchas veces le compensa más que pagar a tiempo, porque sabe que la mayoría no va a litigar por el importe. Cuanto más abajo estás en la cadena de subcontratación, más fácil es que el retraso se cuele hacia ti, porque tienes menos margen para presionar hacia arriba del que tu cliente tiene para presionarte a ti.
La ruta de escalado: qué hacer cuando te retrasan el pago
Si te toca vivirlo, hay un orden que tiene sentido seguir, de lo más sencillo a lo más pesado.
Lo primero es reclamar por escrito, no solo con la llamada de recordatorio de turno. Un burofax o cualquier comunicación fehaciente tiene una ventaja legal muy concreta: interrumpe el plazo de prescripción, que es de cinco años desde que termina el año de garantía. Si el teléfono deja de sonar al otro lado, el siguiente paso, por incómodo que sea, suele ser presentarte en persona en su oficina. No tiene nada de elegante, pero funciona más veces de las que debería.
Antes de llegar a un abogado, muchas subcontratas tiran de una palanca intermedia: avisar de que, si el impago sigue, se documentará como efecto protestado y acabará en un registro de morosos. Aquí conviene no mezclar los nombres: los ficheros de morosos más conocidos (ASNEF, Badexcug, CIRBE) recogen sobre todo impagos de particulares; el que de verdad aplica a empresas es el RAI, el registro de morosidad empresarial que alimentan bancos y entidades financieras cuando se protesta un pagaré, cheque o letra de cambio de 300 euros o más. El RAI no tiene nada que ver con los certificados de Hacienda ni de la Seguridad Social: esos dependen de las deudas propias del deudor con el Estado, no de lo que te deba a ti.
Lo que sí hace el RAI es cortarle al deudor el acceso a financiación bancaria basada en la confianza: el descuento de pagarés y las líneas de confirming dejan de estar disponibles para una empresa con historial de impagos protestados, porque es justo el tipo de riesgo que certifica. Por eso pesa como amenaza más de lo que parece a primera vista.
Solo cuando nada de esto funciona entra la vía legal, y ahí toca ser frío con la calculadora: un abogado tiene un coste, y si la cantidad reclamada es pequeña, el proceso te puede salir más caro de lo que vas a recuperar. Por eso el plazo de prescripción de cinco años no es un detalle menor: te da margen para decidir cuándo merece la pena dar ese paso, en lugar de sentir que tienes que actuar ya mismo.
La alternativa del aval bancario
Hay una salida que usan muchas subcontratas para no depender de todo este proceso: cambiar la retención en efectivo por un aval bancario. En vez de que el promotor se quede tu dinero un año entero, el banco garantiza esa cantidad y tú recuperas la liquidez al momento. Tiene un coste, claro, el banco no regala nada, pero para una empresa que necesita capital circulante para encadenar la siguiente obra, ese coste suele compensar frente a tener el dinero parado doce meses.
La mejor defensa es saber a qué tienes derecho
Nada de lo anterior es ilegal por sí mismo: el plazo de un año está en la ley, y la retención del 5% también. El problema empieza cuando ese plazo se convierte en año y medio, o en dos, a base de excusas que nadie puso sobre la mesa durante la obra. Si trabajas en una subcontrata, tarde o temprano te va a tocar reclamar una retención de garantía. Saber exactamente qué te ampara y qué pasos dar, en orden, es la diferencia entre perder ese dinero por cansancio y recuperarlo porque sabías cómo pedirlo.